بيانات إعلامية صادره من الهيئة
“الرقابة المالية” تصدر تحديثًا شاملًا لضوابط الاكتتاب والتسعير في وثائق تأمين الائتمان والضمان – الثلاثاء 29 سبتمبر 2026
- معايير واضحة وضوابط صارمة لتطوير سياسات إعادة التأمين وإدارة المخاطر
- إلزام الشركات بوضع سياسة مكتوبة للاكتتاب.. ومنهجية فنية واكتوارية للحد الأدنى الفني للتسعير
- تحديد عوامل تقييم الجدارة الائتمانية والمعايرة واختبار كفاية السعر.. واختبارات ضغط نصف سنوية
د. إسلام عزام، رئيس الهيئة العامة للرقابة المالية:
- القرار صدر بعد حوار مجتمعي وفني موسع.. ومستمرون في تحسين قواعد نشاط التأمين
- استقرار الأوضاع المالية للشركات ورفع كفاءتها في مواجهة المخاطر.. على رأس أولوياتنا للقطاع
- إلزام الشركات بإسناد المسئولية عن محفظة تأمين الائتمان والضمان إلى عناصر تتمتع بالخبرة والتأهيل الفني
د. طارق سيف، نائب رئيس الهيئة:
- اتحاد التأمين يعد مشروعًا بالشروط النموذجية والحدود الدنيا الواجب توافرها في جميع وثائق الائتمان والضمان.. تسهيلًا على الشركات
أصدر الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، قرارًا بشأن ضوابط الاكتتاب والتسعير في وثائق تأمين الائتمان والضمان يتضمن تحديثًا شاملًا لتلك الضوابط، بهدف تطوير سياسات الاكتتاب والتسعير وإعادة التأمين وإدارة المخاطر المرتبطة بقطاع التأمين، وتحقيق أعلى درجات الانضباط والاستقرار المالي، بما يتناسب مع طبيعة وتعقيد المخاطر التي يتحملها قطاع التأمين.
ويسري القرار الجديد رقم (3132) لسنة 2026 على شركات تأمين الممتلكات والمسئوليات المرخص لها بمزاولة تأمين الائتمان والضمان، باستثناء الائتمان والضمان التجاري (داخلي أو ائتمان صادرات)، ويتضمن التزامات واضحة على الشركات بشأن التحمّل الإجباري ومشاركة مانح الائتمان في الخطر.
حيث يجب ألّا تقل نسبة ما يتحمله المؤمّن له أو الجهة المانحة للائتمان عن (25%) من الرصيد القائم من أصل التمويل أو التسهيل الائتماني المؤمّن عليه لدى شركة التأمين وقت تحقق الخطر المؤمّن منه. ولا يجوز التأمين على تلك النسبة أو إعادة توزيعها أو نقلها إلى الغير بصورة مباشرة أو غير مباشرة، حتى لا يؤدي ذلك إلى إفراغها من مضمونها، مع إمكانية أن تقرر الهيئة نسبة تحمل أعلى في بعض أنواع المخاطر أو المحافظ، وذلك على ضوء مؤشرات الخطر ومعدلات الخسائر والتعثر والتركز وطبيعة المحفظة.
ويحظر القرار الاتفاقات الجانبية على الشركة أو المؤمّن له أو الجهة المانحة للائتمان، سواء كانت في صورة إبرام اتفاق أو ملحق أو تعهد أو ترتيب، طالما يؤدي بصورة مباشرة أو غير مباشرة إلى تعديل نطاق التغطية، أو تخفيض نسبة التحمل أو إلغائها، أو تعديل شروط استحقاق التعويض، أو ترتيب حقوق أو التزامات تخالف ما تضمنته وثيقة التأمين أو ملاحقها المعتمدة من الهيئة، كما لا يجوز الاعتداد بأي تعديل على التغطية أو الحقوق أو الالتزامات إلّا وفقًا للقواعد المقررة لاعتماد الوثائق والمنتجات التأمينية.
– عناصر سياسة الاكتتاب والمنهجية الفنية وتقييم الجدارة الائتمانية
ويحدد القرار عناصر أساسية يجب على الشركة تضمينها في سياستها المكتوبة للاكتتاب في تأمين الائتمان والضمان واعتمادها من مجلس إدارة الشركة، وهي: معايير قبول ورفض المخاطر، منهج تقييم الجدارة الائتمانية، نسب التحمل والضمانات المطلوبة، الحدود القصوى للتعرض، حدود التركز بالنسبة للعميل الواحد والمجموعات المرتبطة والجهة المانحة للائتمان والقطاع الاقتصادي ونوع التمويل، قواعد متابعة التعثر والاسترداد والتحصيل، سياسة إعادة التأمين، مؤشرات الإنذار المبكر والإجراءات واجبة الاتخاذ عند تجاوز تلك المؤشرات.
ويُلزم القرار الشركات بوضع منهجية فنية واكتوارية تضع الحد الأدنى للمعدل الفني لوثائق تأمين الائتمان والضمان، بما يكفل كفاية الأقساط لمواجهة المخاطر والتكاليف المرتبطة بها، وتسترشد الشركة عند وضع الحد الأدنى للسعر الفني بعدد من العوامل منها على الأخص: احتمال التعثر (PD)، التعرض عند التعثر (EAD) إذا كان ذلك ملائمًا لطبيعة المنتج، ومعدلات الاسترداد، ونسبة التغطية، ونسبة التحمل، ومدة التمويل أو التسهيل، وطبيعة وقيمة الضمانات، وهامش عدم التأكد أو هامش الخطر، والمصروفات والعمولات وتكاليف الإنتاج وإعادة التأمين.
ويحظر القرار إصدار أو تجديد أية وثيقة بمعدل يقل عن الحد الأدنى للسعر الفني الناتج عن تطبيق المنهجية المعتمدة، لكن هذا لا يحول دون تطبيق سعر تجاري أعلى وفق سياسة الشركة.
وبالنسبة لتقييم الجدارة الائتمانية؛ فينص القرار على مجموعة من العناصر يجب على الشركة مراعاتها في تقدير احتمال التعثر للأشخاص الطبيعيين وللأشخاص الاعتبارية وحالات تمويل المشروعات.
فيحب على الشركة أن تراعي -كحد أدنى- التقييم الائتماني للشخص والصادرة عن إحدى شركات الاستعلام الائتماني المرخص لها، ونسبة عبء الدين، والمتغيرات الأخرى ذات الدلالة الإحصائية أو الاكتوارية، ويتعين على الشركة معايرة العلاقة بين هذه المتغيرات ومعدل التعثر استنادًا إلى بيانات وخبرة فعلية موثوقة.
بينما يجب على الشركة استخدام المؤشرات الملائمة لطبيعة الخطر ومراعاة تقدير احتمالات التعثر بالنسبة للأشخاص الاعتبارية وتمويل المشروعات، وبالأخص: التصنيف أو التقييم الائتماني، والتدفقات النقدية، ومؤشرات السيولة والملاءة، والقدرة على خدمة الدين، ونسبة التعطية بالضمانات، والقطاع الاقتصادي ومخاطره.
كما تلتزم الشركة في حالات توافر خبرة تاريخية موثوقة، أن تقارن بين تكلفة الخطر المستمدة من النموذج المستخدم في التسعير، وبين تكلفة الخسائر التاريخية الفعلية للشركة في المخاطر أو المحافظ المماثلة، وذلك بعد توحيد أساس التغطية وإجراء التعديلات اللازمة لضمان قابلية المقارنة. كما يجب على الشركة إجراء الاختبارات الخلفية (Back-Testng) والتحقق الدوري (Validation) سنويًا للتأكد من كفاءة نموذج اختبار كفاية السعر ودقة توقعاته.
– مراجعة دورية.. وحدود داخلية لمخاطر التركز
ولضمان استقرار المنهجية والحدود الفنية التي تُبنى عليها سياسة الاكتتاب والتسعير؛ يُلزم القرار مجلس إدارة الشركة بأن يعتمد سنويًا تقرير الخبير الاكتواري الذي يتضمن كلًا من: منهجية التسعير، الحدود الدنيا للمعدلات الفنية، الافتراضات والمعاملات المستخدمة، أسس المعايرة، نتائج الاختبارات والتحقق من النموذج.
ثم تُخطر الشركة الهيئة قبل بدء العمل بالحدود الفنية بالمستندات والبيانات التي تحددها وبالأخص: جدول الحدود الدنيا للمعدلات بحسب طبيعة المنتج، شرائح الدرجات الائتمانية، مستويات عبء الدين، نوع الضمان، نسبة التغطية، نسبة التحمل، مدة التمويل، تقرير الخبير الاكتواري، أساس المعايرة والبيانات المؤيدة، نتائج الاختبارات الرقابية.
وتُعيد الشركة تقديم الدراسة والحدود الفنية إلى الهيئة مرة على الأقل سنويًأ، أو إذا طرأ تغير جوهري في: خبرة الخسائر، معدلات التعثر أو الاسترداد، سياسة الاكتتاب، منهجية أو مصدر الاستعلام الائتماني، المنهجية الاكتوارية، الافتراضات أو المعاملات المستخدمة.
وامتدادًا لذلك؛ تلتزم الشركة بوضع حدود داخلية معتمدة لمخاطر التركز، تشمل على الأقل: العميل الواحد، المجموعة المرتبطة، الجهة المانحة للائتمان، القطاع الاقتصادي، نوع التمويل، معيد التأمين، مع الالتزام بمجموعة من الضوابط والنسب المحددة.
فلا يجوز أن يزيد التزام الشركة تجاه عميل واحد أو مجموعة مرتبطة عن (10%) من مبالغ تأمين الائتمان والضمان للمحفظة القائمة أو السارية أو الأموال المخصصة لالتزامات الفرع أيهما أقل.
ولا يجوز أن تزيد الأعمال المسندة للشركة من جهة واحدة مانحة للائتمان عن (50%) للبنوك و(30%) لباقي الجهات المانحة، من مبالغ تأمين الفرع إلّا بعد الحصول على موافقة الهيئة.
ولا يجوز أن يزيد حجم أقساط تأمين الائتمان والضمان عن (25%) من إجمالي أقساط الشركة في نهاية العام إلّا بعد الحصول على موافقة مسبقة من الهيئة.
ويمكن أن توافق الهيئة على تجاوز أيّ من الحدود سالفة الذكر بناءً على دراسة فنية واكتوارية تتضمن على الأقل: أثر التجاوز على الملاءة، نتائج اختبارات الضغط، جودة إعادة التأمين، مستوى التركز، معدلات الخسائر والتعثر، قدرة الشركة على استيعاب الخطر.
وإمعانًا في الحد من تركز المخاطر ولتحقيق الاستقرار الائتماني؛ يلزم القرار الشركات بأن يكون برنامج إعادة التأمين الخاص بمحفظة تأمين الائتمان والضمان متناسبًا مع طبيعة وحجم المخاطر التي تتحملها، وأن تراعي كل شركة عند تصميم برنامج إعادة التأمين واختيار معيدي التأمين عنصر الملاءة والتصنيف الائتماني للمعيد، وحجم التعرض، وقابلية المبالغ المستحقة للتحصيل، ومخاطر التركز، مع منع التركز الجوهري غير المبرر لدى معيد تأمين واحد.
– الضوابط انعكاس لحرص الهيئة على ازدهار قطاع التأمين
وارتباطًا بالضوابط الجديدة وتأثيرها المنشود على سوق التأمين في مصر؛ قال الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، إن القرار صدر بعد حوار مجتمعي وفني موسع مع شركات التأمين وإعادة التأمين، مما يعكس حرص الهيئة على مواصلة تطوير وتحسين قواعد نشاط التأمين ويكفل استقرار الأوضاع المالية للشركات، ويرفع قدرتها على مواجهة المخاطر السوقية، وزيادة كفاءتها الفنية والمهنية، لاسيما وأن وثائق تأمين الائتمان تلعب دورًا حيويًا في إدارة مخاطر الائتمان.
وأضاف رئيس الهيئة أن الضوابط الجديدة تتسم بالتفصيل والوضوح والمعايير الصارمة، مع المراعاة الكاملة لأحكام قانون التأمين الموحد رقم (155) لسنة 2024 والقرارات التنظيمية الصادرة عن الهيئة في السنوات الثلاث الأخيرة، فضلًا عن مواكبة المتغيرات الاقتصادية والتطورات التي شهدها النشاط من خلال تهيئة الإطار التنظيمي لمزيد من الأدوات الداعمة لكفاءة التشغيل.
وأشار في هذا السياق إلى ما ينص عليه القرار من إلزام الشركات بإجراء اختبارات ضغط وتحليل سيناريوهات لمحفظة تأمين الائتمان والضمان بصورة نصف سنوية على الأقل وكلما طرأ تغير جوهري على حجم أو طبيعة المخاطر، بهدف الوقوف على معدلات التعثر والاسترداد والخسائر، ومدى ارتفاع التركز لدى جهة تمويل واحدة، وتعثر أو انخفاض تصنيف أحد معيدي التأمين الرئيسيين، فضلًا عن تمكين الهيئة -إذا ظهرت مؤشرات لتدهور المحفظة- من إلزام الشركة بتقديم وتنفيذ خطة تصحيحية.
وشدد الدكتور إسلام عزام على التزام الشركات بإسناد المسئولية عن الاكتتاب والتسعير والتعويضات وإدارة المخاطر بمحفظة تأمين الائتمان والضمان إلى عناصر تتمتع بالخبرة والتأهيل الفني المناسب لطبيعة النشاط وحجمه وتعقيده، موضحًا أن الهيئة ستحدد في قرار لاحق المتطلبات التفصيلية المتعلقة بالخبرة والتأهيل، بما يُسهم في رفع الكفاءة الفنية، كما أنها ستصدر القرارات اللازمة لتحديد القواعد والمعايير الجوهرية اللازمة لتطبيق هذه الضوابط بما في ذلك تحديد تعريفات معدل الخسائر، وصافي الالتزام، والمجموعة المرتبطة، وصافي محفظة الفرع، ومؤشرات الإنذار المبكر، ومنهجية احتساب حدود التركز، والتعريفات المتعلقة بالتعثر، والمتطلبات الأساسية للمنهجبة الاكتوارية.
ومن جانبه؛ ذكر الدكتور طارق سيف، نائب رئيس الهيئة العامة للرقابة المالية، أن الضوابط الجديدة تتضمن العديد من المستجدات المهمة التي تساهم في توازن محافظ شركات التأمين، والرصد المبكر للمخاطر أيًا كانت طبيعتها، والتحديث المستمر على أسس فنية واضحة ومعتمدة من الهيئة، وتقليل معدلات الخسائر.
وأضاف أن اتحاد شركات التأمين المصرية سيلعب دورًا مهمًا في إنفاذ هذا القرار، حيث سيتولى إعداد مشروع للشروط النموذجية والحدود الدنيا الواجب توافرها في وثائق تأمين الائتمان والضمان بمختلف صورها، يتضمن التعريفات الأساسية ونطاق التغطية ونسب التحمل والاستثناءات وشروط استحقاق التعويض وغيرها من الشروط، وسيًعرض هذا المشروع على الهيئة للمراجعة والاعتماد قبل العمل به، تسهيلًا على الشركات وحتى تتمكن من تطبيق الضوابط الجديدة على النحو الأمثل.
وبالنسبة لما تضمنه القرار من إلزام الشركات بالاستعلام الائتماني عن العميل قبل إصدار أو تجديد وثيقة التأمين واستخدام نتيجة الاستعلام ضمن عملية تقييم وقبول وتسعير الخطر؛ قال الدكتور طارق سيف إن الهيئة ستصدر لاحقًا قرارًا يحدد مفهوم التعثر وحالات إعادة الهيكلة وقواعد المنازعة في المديونية وإجراءات التصحيح والتحديث والحذف ومدة الاحتفاظ بالبيانات وضوابط سريتها وإتاحتها، وذلك استعدادًا لتسجيل بيانات التعثر أو التوقف عن السداد وتحديثها فوريًا عبر منصة إلكترونية ستحددها الهيئة.
يُذكر أن الشركات مُلزمة بتوفيق أوضاعها مع أحكام هذا القرار خلال 6 أشهر تبدأ بعد نشره قريبًا في “الوقائع المصرية”.
وسوف تسري أحكام القرار على الوثائق التي تصدر لأول مرة أو يتم تجديدها بعد انتهاء مهلة توفيق الأوضاع، دون المساس بالحقوق والالتزامات الناشئة عن الوثائق السارية من قبل.
د. إسلام عزام رئيس هيئة الرقابة المالية: جودة الخدمات وملاءمتها وحماية العملاء ركائز أساسية لتطوير أنشطة التمويل غير المصرفي – الثلاثاء 29 سبتمبر 2026
د. إسلام عزام في الملتقى العالمي CERISE+SPTF Global Meeting بالشراكة مع الاتحاد المصري لتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر:
– نستعد لتطبيق معايير “بازل ٣” اعتبارًا من يناير المقبل.. وندرس مراجعة ضوابط التسعير المسئول
– نبحث إنشاء منظومة مركزية لمكافحة الاحتيال.. والتوسع في استخدام الذكاء الاصطناعي والربط الكامل مع الشركات الخاضعة لرقابة الهيئة
– وضوح المعلومات للعميل وحماية بياناته وإتاحة آليات فعالة للشكاوى.. عناصر لا غنى عنها لتحقيق الحماية والتمكين للفئات الأكثر احتياجًا
– تطويرٌ مستمرٌ للأطر التنظيمية للأنشطة بهدف رصد المخاطر والممارسات السلبية أولًا بأول
. الإتاحة لا تكفي لتحقيق الشمول المالي دون توعية واسعة بطبيعة الخدمات والحقوق والالتزامات
أكد الدكتور إسلام عزام رئيس الهيئة العامة للرقابة المالية، أن تقييم الهيئة لتطور قطاع التمويل غير المصرفي لا يقتصر على نمو أرصدة التمويل وأعداد العملاء، بل إن جودة الخدمة وملاءمة المنتجات وقدرة العملاء على السداد وحمايتهم تعتبر ركائز أساسية لازدهار القطاع والشمول المالي بشكل عام لاسيما تمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر.
جاء ذلك في كلمته اليوم أمام الملتقى العالمي CERISE+SPTF Global Meeting 2026 الذي يستضيفه الاتحاد المصري لتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر، برعاية رئيس الوزراء الدكتور مصطفى مدبولي، وبحضور الأستاذ طارق الخولي، نائب محافظ البنك المركزي والدكتورة هالة أبو السعد، رئيسة الاتحاد المصري لتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر، والدكتورة منى ذو الفقار، مؤسسة الاتحاد المصري لتمويل المشروعات، إلى جانب نخبة من الخبراء والمتخصصين وممثلين عن الجهات الدولية المنظمة والمشاركة والمؤسسات المالية.
وقال رئيس الهيئة إن وضوح المعلومات للعميل وحماية بياناته وإتاحة آليات فعالة للشكاوى والتظلمات، إلى جانب قياس الأثر الحقيقي للخدمة المالية على حياته ونشاطه الاقتصادي، هي عناصر لا غنى عنها لتحقيق الحماية والتمكين للفئات الأكثر احتياجًا ولضمان استقرار الأسواق، ولذلك تطور الهيئة باستمرار الإطار التنظيمي للتمويل غير المصرفي وتسعى لتنمية قدراتها الرقابية لرصد المخاطر والممارسات السلبية أولا بأول.
واستعرض عددًا من القرارات المهمة الصادرة عن الهيئة مثل تطوير قواعد التمويل المسئول بالاعتماد على الاستعلام الائتماني والتحليل الميداني ودراسة التدفقات النقدية وحساب عبء الدين، للحد من مخاطر التمويل المتعدد والتعثر والاحتيال، وإلزام جهات التمويل باستخدام رمز التحقق لمرة واحدة (OTP) للتأكد من علم العميل بعملية التمويل وموافقته عليها، وفقًا للقرار رقم (۱۳۳) لسنة ٢٠٢٦ ، على أن يتم التطبيق قبل ۱۱ نوفمبر المقبل، والقرار رقم (۲۷) لسنة ۲۰۲٦ بشأن التغطية التأمينية للعملاء الحاصلين على تمويل متناهي الصغر.
وألقى الدكتور إسلام عزام الضوء على الاستعدادات الجارية لتطبيق معايير “بازل ٣” على قطاع التمويل غير المصرفي اعتبارًا من يناير المقبل بهدف توسيع نطاق إدارة المخاطر بحيث لا تقتصر على مخاطر الائتمان، وإنما تمتد إلى مخاطر أخرى، من بينها مخاطر السوق ومخاطر التشغيل، موضحًا أن الفترة المقبلة ستشهد تعريف الشركات بالمتطلبات وتأهيلها للتطبيق، إلى جانب تنظيم محاضرات وفعاليات توعوية لشرح آليات التنفيذ، مشيرًا إلى أن بعض الشركات بدأت بالفعل تطبيقًا تجريبيًا للمتطلبات استعدادًا للموعد المحدد.
وكشف عن دراسة حزمة من الإجراءات التنظيمية والتكنولوجية لتطوير سوق الخدمات المالية غير المصرفية، تشمل التوسع في استخدام الذكاء الاصطناعي وتحليل البيانات واستنباط المؤشرات، وإنشاء منظومة مركزية لمكافحة الاحتيال بما يسمح بتبادل المعلومات المتعلقة بحالات الاحتيال بين القطاعات المختلفة، فضلا عن استحداث وسائل لتعزيز حماية العملاء، ورقمنة الإجراءات الإدارية بصورة كاملة.
وفي هذا السياق تحدث رئيس الهيئة عن أهمية الربط الإلكتروني مع جميع الشركات الخاضعة لرقابتها بما يتيح الحصول على بيانات يومية ولحظية من مختلف الأنشطة المالية غير المصرفية وإجراء تحليلات متقدمة عليها، مع إتاحة جانب من نتائج هذه التحليلات للسوق بما يساعد الشركات على اتخاذ قرارات أكثر كفاءة وتلبية للاحتياجات الفعلية.
وأعرب الدكتور إسلام عزام عن استعداد الهيئة لإجراء حوار مع شركات وجهات تمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر والاتحاد المختص لمراجعة ضوابط ومعادلة التسعير المسئول خلال الفترة المقبلة، لبحث مدى الحاجة إلى تعديلها، بهدف تحقيق التوازن بين استدامة النشاط وقدرة الشركات على التوسع في التمويل من ناحية، وحماية حقوق العملاء من ناحية أخرى.
وأوضح أهمية التعاون مع الاتحاد المصري لتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر والمؤسسات الدولية وأطراف السوق لرفع وعي الشركات بالمتطلبات الرقابية الجديدة، مشددًا على أن خطط الهيئة تستهدف تقييم ما إذا كانت الممارسة تؤدي فعليًا إلى نتيجة عادلة وآمنة ومستدامة للعميل، وليس فقط التركيز على مدى التزام مقدم الخدمة بالقواعد التنظيمية.
وأشار إلى أن هذا التوجه يتطلب تطوير مؤشرات الإنذار المبكر، والاستفادة من البيانات والتحليلات المتقدمة، وتعزيز أدوات حماية العملاء، خاصة مع التوسع في الخدمات الرقمية، التي تفتح فرصًا للوصول إلى شرائح جديدة، لكنها تفرض في الوقت نفسه تحديات مرتبطة بالأمن السيبراني والاحتيال ينبغي الاستعداد لها بصورة مُحكمة.
واختتم الدكتور إسلام عزام حديثه بالتأكيد على أن التوعية تمثل محورًا أساسيًا في جهود الهيئة لتوسيع قاعدة الاستفادة من الخدمات وعلى رأسها تمويل المشروعات متناهية الصغر، إيمانًا بأن الإتاحة وحدها لا تكفي لتحقيق الشمول المالي ما لم يصاحبها وعيٌ واسعٌ بطبيعة الخدمات المتاحة، وحقوق المتعاملين والتزاماتهم.
من جانبها؛ أوضحت الدكتورة هالة أبو السعد، رئيسة الاتحاد المصري لتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر، استهداف الاتحاد وصول خدمات حماية العملاء لأكثر من ٩٠٪ من المستفيدين، مشيرة إلى أن القطاع يعتمد على أكثر من ٥٥ ألف موظف لخدمة أصحاب المشروعات والمزارعين والسيدات مما يفرض تنسيقاً رقابياً مستمراً لضبط السوق ومواكبة التحول الرقمي.
وخلال كلمتها أكدت الدكتورة منى ذو الفقار، مؤسسة الاتحاد وأول رئيسة له، أن التمويل متناهي الصغر شهد قفزة استثنائية بتضاعف محفظته التمويلية ١٧ مرة منذ عام ٢٠١٦، وارتفاع متوسط مستحقات العميل من ٣ آلاف جنيه في ۲۰۱٦ إلى ٢٧,٦ ألف جنيه بنهاية يونيو ۲۰۲٦، مشددةً على أهمية التزام الشركات والمؤسسات العاملة بالنشاط بالأطر التنظيمية التي تسنها الهيئة العامة للرقابة المالية، وتحسين ظروف العمل الداخلية والحوافز المالية والترقي بما يراعي تحسين جودة الخدمة وليس حجم المبيعات فقط.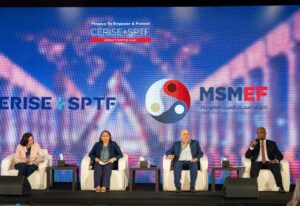
وخلال جلسة نقاشية؛ أكد الدكتور حسام بشير، المشرف على الإدارة المركزية للرقابة على تمويل المشروعات بالهيئة العامة للرقابة المالية، أن الهيئة منحازة دائمًا للمواطن، وتعمل على تعزيز الرقابة لضمان تقديم خدمات التمويل المسئول، وحماية العملاء من المديونيات المفرطة وفقًا للمعايير الدولية، موضحًا أن استراتيجية الهيئة ترتكز على استقرار واستدامة جهات التمويل غير المصرفية، وتطوير معايير الحوكمة وإدارة المخاطر لمواكبة التطورات الرقمية السريعة ودعم التحول الآمن نحو التكنولوجيا المالية.
جديرٌ بالذكر أن مؤشرات نشاط تمويل المشروعات بنهاية الربع الثاني من عام ٢٠٢٦ أوضحت ارتفاع قيمة التمويل متناهي الصغر إلى حوالي ٧٤,٤ مليار جنيه، مقابل ٦٤ مليار جنيه بنهاية الربع الثاني من عام ۲۰٢٥، بزيادة ١٦٪، وتمثل النساء نحو ٥٢,٨٪ من المستفيدين، بواقع ۱٫۸ مليون سيدة، وبلغت أرصدة التمويل الممنوحة لهن نحو ۳۳٫۷ مليار جنيه، بما يمثل ٤٥,٤٪ من إجمالي أرصدة التمويل.
وبالنسبة للمشروعات المتوسطة والصغيرة، تجاوزت أرصدة التمويل ٢٦٫۸ مليار جنيه بنهاية الربع الثاني من ۲٠٢٦، مقابل ۲۰٫۷ مليار جنيه في الفترة المقارنة، بزيادة ٢٩,٦٪، فيما ارتفع عدد المستفيدين من ١٤,٥ ألف إلى حوالي ١٧,٦ ألف مستفيد.
رئيس الرقابة المالية يبحث توسيع أنشطة بناء القدرات مع اتحاد هيئات الأوراق المالية العربية – السبت 26 سبتمبر 2026
د. إسلام عزام، رئيس الهيئة العامة للرقابة المالية:
- إطلاق “الشورت سيلينج” خلال بضعة أسابيع.. وتدريب أطراف السوق على التعامل مع نظام الإقراض المركزي
- مسار التحديث الحالي لسوق المال ضروري في ظل الزيادة المطردة لقيم التداول وأعداد المستثمرين
- قيم التداول في الربع الثاني للعام الجاري تجاوزت 6.4 تريليون جنيه بزيادة 78.3% عن الربع الثاني من 2025
- آلية صانع السوق من أولوياتنا.. والأدوات الجديدة تساهم في تحسين مستويات السيولة وتنشيط التداول
استقبل الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، السيد جليل طريف، الأمين العام لاتحاد هيئات الأوراق المالية العربية، بحضور الدكتور طارق سيف، نائب رئيس الهيئة، وعدد من قيادات الهيئة، في لقاء تناول سبل تعزيز التعاون بين الجانبين في مجال التوعية والتدريب وبناء القدرات، من خلال معهد الخدمات المالية، الذراع التدريبي للهيئة، والمركز الإقليمي للتمويل المستدام وأسواق الكربون.
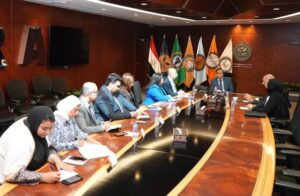
بحث الجانبان ما أحرزته البرامج التدريبية من نتائج إيجابية على ضوء مذكرة التفاهم بين المركز الإقليمي والاتحاد في تبادل الخبرات الفنية وتأهيل الكوادر بالدول العربية وتنمية معارفهم وصقل قدراتهم للتعامل مع الأدوات المالية الخضراء وصياغة السياسات والاستراتيجيات الخاصة بالتمويل المستدام وأسواق الكربون والاستثمار المسئول، حيث نالت البرامج التدريبية التي نفذها المركز الإقليمي إشادة واسعة من المستفيدين والمتخصصين.
وتطرق النقاش إلى فرص استمرار التعاون من خلال إطلاق برامج تدريبية جديدة متنوعة تشمل نقل الخبرات المصرية إلى كوادر القطاع المالي غير المصرفي بدول عربية أخرى في مجالات التكنولوجيا المالية غير المصرفية، والمشتقات المالية، فضلًا عن أسواق الكربون التي قطعت فيها مصر شوطًا كبيرًا على المستوى الرقابي والتنظيمي، حيث أكملت الهيئة بناء الإطار الحاكم لسوق الكربون الطوعي وأنجزت خطوات تفعيله، كأول سوق من نوعه منظم ومراقب في القارة الأفريقية.
من جانبه؛ سلّط الدكتور إسلام عزام الضوء على أحدث التطورات التنظيمية التي أنجزتها الهيئة في مجال سوق رأس المال وصناديق الاستثمار، موضحًا أن عمليات “الشورت سيلينج / بيع الأوراق المالية المُقترضة” ستنطلق رسميًا خلال بضعة أسابيع، بعد الانتهاء من تدشين نظام الإقراض المركزي والربط التقني الكامل بين شركة مصر للمقاصة وشركات السمسرة، وتدريب أطراف السوق على التعامل مع النظام بصورة تجريبية.
وشرح رئيس الهيئة أبرز تفاصيل الإطار التنظيمي الجديد لآلية “الشورت سيلينج” الصادر بقرار مجلس إدارة الهيئة رقم (155) لسنة 2026 بقواعد تضمن الشفافية والحوكمة الكاملة وحماية حقوق جميع الأطراف وفقًا لأفضل الممارسات العالمية، مؤكدًا أن إطلاق “الشورت سيلينج” حدث بارز يكلل مسارًا متكاملًا لتحديث منظومة أدوات سوق رأس المال، بعد تدشين سوق المشتقات المالية في مارس الماضي، وإطلاق العقود الآجلة على بعض الأسهم القيادية في البورصة، وتنظيم ممارسة صناديق الاستثمار لنشاط صناديق التحوط والسماح بتأسيس صناديق تحوط لأول مرة مما يسمح لها بإجراء عمليات “الشورت سيلينج” والاستثمار في المشتقات المالية وغيرها من الأدوات ذات معدلات التداول المرتفعة.
وشدد الدكتور إسلام عزام على أهمية مسار التحديث الحالي لتوسيع وتعميق السوق ورفع كفاءة التسعير وزيادة معدلات السيولة، وإتاحة بدائل استثمارية متنوعة أمام المتعاملين من مختلف الفئات والأهداف، في ظل الزيادة المطردة في أعداد المكودين الجدد والتي تجاوزت 171 ألف مكود بنهاية الربع الثاني من العام الجاري، وبقيم تداول تجاوزت 6.4 تريليون جنيه خلال الربع الثاني من العام الجاري بزيادة حوالي 78.3% مقارنة بالربع الثاني من العام الماضي.
كما استعرض رئيس الهيئة عددًا من الموضوعات ذات الأولوية خلال المرحلة المقبلة ومنها آلية صانع السوق (Market Maker) مشيرًا إلى أهميتها لتنشيط التداول وزيادة معدلات السيولة، لاسيما بعد إصدار الحزمة الضريبية الأخيرة التي تتضمن إعفاء هذه الآلية بالإعفاء من ضريبة الدمغة، وأن الهيئة تدرس منح المتعاملين عليها حوافز أخرى لتنشيط الاستثمارات المؤسسية، بالتزامن مع عملية قيد وطرح عدد من الشركات الحكومية الكبرى بالبورصة.
بينما أشاد السيد جليل طريف، أمين عام اتحاد هيئات الأوراق المالية العربية، بالجهود المستمرة للهيئة العامة للرقابة المالية لتحقيق ازدهار الأنشطة المالية غير المصرفية في مصر مع توسيع جهود التوعية والتدريب وحماية حقوق المتعاملين، والدور الذي تضطلع به الهيئة في المنظمة العالمية لهيئات الأوراق المالية (الأيوسكو) والاتحاد العربي في توطيد التعاون والتنسيق بشأن قضايا الرقابة على الأسواق ومواجهة ممارسات التلاعب والاحتيال ومكافحة غسل الأموال وتمويل الإرهاب.
وحرص الأمين العام للاتحاد على عرض ومناقشة بعض المستجدات التشريعية والتنظيمية ذات الصلة بأسواق المال في الدول العربية، والتحديات المرتبطة بالتطور التكنولوجي والتوسع في التكنولوجيا المالية غير المصرفية ووسائل التداول عبر الإنترنت والأخطار السيبرانية، مشددًا على أهمية التشاور والتعاون وتبادل المعلومات بين أعضاء الاتحاد، بالتوازي مع تعدد برامج التدريب ورفع الكفاءة بما يكفل الارتقاء بكفاءة وشفافية الأسواق