– المركز الإعلامي
أحداث وفاعليات الهيئة“الشورت سيلينج”.. “الرقابة المالية” برئاسة د. إسلام عزام تصدر النموذج الاسترشادي لعقود شركات السمسرة مع العملاء المُقترضين للأوراق المالية – الأربعاء 21 أكتوبر 2026
“الشورت سيلينج”.. “الرقابة المالية” برئاسة د. إسلام عزام تصدر النموذج الاسترشادي لعقود شركات السمسرة مع العملاء المُقترضين للأوراق المالية – الأربعاء 21 أكتوبر 2026
د. إسلام عزام، رئيس الهيئة العامة للرقابة المالية:
- إطار واضح للعلاقة التعاقدية تيسيرًا على الشركات والعملاء.. وتعزيزًا لشفافية الإجراءات
- تحديد التزامات وحقوق الطرفين وضوابط إدارة الضمانات وإغلاق المراكز المفتوحة
- الحوار المجتمعي مستمر مع أطراف السوق لاستكمال الجوانب التنظيمية.. بالتوازي مع التجارب الحية لنظام الإقراض المركزي
أصدر الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، قرارًا بالنموذج الاسترشادي للعقود بين شركات السمسرة والعملاء المُقترضين، في خطوة جديدة تمهيدًا للإطلاق الرسمي المرتقب لآلية “الشورت سيلينج” (اقتراض الأوراق المالية بغرض البيع / بيع الأوراق المالية المقترضة) على ضوء الإطار التنظيمي الجديد الصادر مؤخرًا بقرار مجلس إدارة الهيئة رقم (155) لسنة 2026.
يستهدف القرار وضع إطار تعاقدي واضح يحكم العلاقة بين العميل المُقترض، الراغب في اقتراض أوراق مالية بغرض البيع والمتاحة بنظام الإقراض المركزي لدى شركة الإيداع والقيد المركزي (مصر للمقاصة) وشركة السمسرة المُرخص لها بمزاولة العمليات، وتباشرها لصالح العميل المُقترض.
حيث تقوم آلية “الشورت سيلينج” على وجود “عميل مُقرض” يرغب في إقراض أسهم مملوكة له، و”عميل مُقترض” يرغب في اقتراض أسهم للتعامل عليها بالبيع ثم الشراء في وقت لاحق وإعادتها للمُقرض إذا كان يتوقع انخفاض سعرها، وبذلك يتحقق الربح بالفارق بين سعر البيع والشراء، بناء على توقعات المستثمر لتغيرات السوق وسعر الورقة المالية، وذلك بموجب اتفاق بينه وبين إحدى شركات السمسرة المرخص لها بمزاولة هذه العمليات.
وجاء إصدار النموذج الاسترشادي للعقد بقرار رئيس الهيئة رقم (3350) لسنة 2026 بعد التشاور مع أطراف السوق، للاستفادة من خبرات الشركات العاملة في النشاط وتحديد متطلبات التطبيق العملي، مما يعكس النهج الثابت لدى الهيئة بإقامة حوار مجتمعي بنّاء، يساعد على تطوير ضوابط قابلة للتنفيذ وتحقق التوازن بين تيسير ممارسة الآلية وإدارة مخاطرها وحماية حقوق المتعاملين.
يحدد النموذج الاسترشادي للعقد التزامات وحقوق كل من شركة السمسرة والعميل المُقترض، والأدوار الإجرائية لكل منهما، وتنظيم المصروفات والعمولات وعوائد استثمار هامش الضمانات وطريقة توزيعها، مما يدعم كفاءة التطبيق العملي للآلية، ويعزز قدرة المتعاملين على فهم الآلية والمخاطر المرتبطة بها، ومتابعة ضمانة الهامش، واتخاذ الإجراءات اللازمة لإغلاق المراكز عند تحقق الحالات المحددة تعاقديًا أو رقابيًا.
ويضع نموذج العقد ضوابط لإدارة المخاطر المرتبطة بالعملية وعلى رأسها الضمانات المقدمة من العميل المُقترض، حيث يلتزم بتقديم هامش الضمان وفق النسب المُحددة في ملحق العقد قبل تنفيذ عملية الاقتراض، وبحد أدنى النسب الواردة في قرار الهيئة، فيما تلتزم شركة السمسرة بإيداع الضمان النقدي في حساب مستقل مخصص لعمليات الاقتراض بغرض البيع.
وبهدف الحد من المخاطر المرتبطة بالعملية وضمان حقوق المتعاملين؛ ينص نموذج العقد على إلزام شركة السمسرة بإعادة تقييم الأوراق المالية المقترضة وفقًا لسعر الإقفال اللحظي خلال جلسة التداول، ومتابعة نسبة إجمالي الضمان إلى قيمة الأوراق المالية المقترضة وفق النسب المحددة في ملحق العقد، وبحد أدنى النسب الواردة بالقرار.
كما ينظم التعامل مع حالات عدم رد الأوراق المالية المقترضة في الموعد المحدد، إذ تلتزم شركة السمسرة بشراء الأوراق المالية اللازمة للرد، مع مراعاة مواعيد التسوية ذات الصلة، وكذلك حالات إغلاق المراكز، ومنها خروج الورقة المالية من قائمة الأوراق المسموح بالتعامل عليها بالآلية، وصدور قرارات أو موافقات رقابية تتعلق بالاستحواذ أو الاندماج أو عروض الشراء أو الانقسام أو التصفية أو غيرها من العمليات التي تحددها الهيئة.
كما يجب على الشركة تسليم العميل دليلًا تفصيليًا يوضّح مفهوم اقتراض الأوراق المالية بغرض البيع، والأحكام الأساسية والإجراءات والمزايا والمخاطر المرتبطة به، وعليها أيضًا تحديث الدليل عند إجراء أي تعديلات بالقرارات المنظمة، على ان يُقدَّم إلى العميل مرة واحدة على الأقل سنويًا وعند كل تحديث.
وينص العقد على أن يكون استثمار هامش الضمان النقدي في الأدوات التي تحددها الهيئة طوال مدة الإقراض، مع التزام شركة السمسرة بإخطار العميل بأوجه الاستثمار والعائد الفعلي، وإضافة العائد إلى حسابه فور تحصيله، أو وفق الشروط المتفق عليها.
وفيما يتعلق بتكلفة الاقتراض؛ يلزم النموذج الشركة إلى إدراج جميع المصروفات والعمولات والمبالغ النقدية الأخرى التي تُخصم من العميل، مع بيان أساس احتساب كل منها، مع حظر تعديل العمولات والمصروفات مستقبلًا إلا بموجب موافقة صريحة من جانب العميل.
ويكفل النموذج للعميل حق إصدار أوامر بيع وشراء الأوراق المالية المقترضة، وإغلاق مركزه المفتوح كليًا أو جزئيًا خلال مدة الاقتراض وفقًا لشروط العقد.
وقال الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، إن نموذج العقد الاسترشادي يمثل خطوة جديدة نحو إطلاق آلية “الشورت سيلينج” حيث تعكف الهيئة على استكمال الجوانب التنظيمية والإرشادات العملية لجميع أطراف الآلية، بالتوازي مع إدخال اللمسات الأخيرة على نظام الإقراض المركزي الذي أعدته وتديره شركة مصر للمقاصة، عبر التجارب الحيّة، بهدف ضمان الربط الكامل بينها وبين شركات السمسرة بصورة لحظية، وتوثيق جميع مراحل وإجراءات العمل، بإتاحة اطلاع العملاء المقترضين على جميع عروض الإقراض المتاحة من العملاء المقرضين واختيار ما يتوافق مع أهدافهم الاستثمارية، وكذلك إتاحة اطلاع العميل المُقرض على جميع عروض الإقراض الأخرى التي تم تسجيلها من خلال النظام.
وأضاف رئيس الهيئة أن النموذج الاسترشادي للعقد يهدف إلى التيسير على شركات السمسرة والعملاء المُقترضين وينظم العلاقة بينهما، ويتيح توحيد الأساس التعاقدي على ضوء الإطار التنظيمي للآلية، كما يمتد إلى تحديد المسئوليات المرتبطة بإدارة الضمانات، ومتابعة المراكز المفتوحة، والتعامل مع حالات انخفاض قيمة الضمانات أو التأخر في رد الأوراق المالية المقترضة، للحفاظ على حقوق جميع الأطراف.
وأشار إلى ضرورة تضمن العقد إقرار العميل المقترض بأنه المالك الأصلي والمستفيد الوحيد من فتح الحساب، وبمشروعية مصادر أمواله، وأن يستوفي البيانات الخاصة بذلك وفقًا لقانون مكافحة غسل الأموال رقم (80) لسنة 2002 والقرارات الرقابية الصادرة بشأن مكافحة غسل الأموال وتمويل الإرهاب في الأنشطة المالية غير المصرفية.
وأوضح الدكتور إسلام عزام أن شركات السمسرة المرخص لها بمزاولة العمليات ملتزمة بالحفاظ على سرية البيانات وخصوصية المعلومات والمستندات الخاصة بالعملاء وعدم إفشاء المعلومات عنهم أو عن تعاملاتهم إلى الغير بدون موافقة كتابية مسبقة وفي حدود تلك الموافقة، إلّا في الحالات الخاصة بإخطار الهيئة ببيانات أو معلومات معينة أو بموجب أمر قضائي وفقًا للتشريعات ذات الصلة.
جديرٌ بالذكر أن العميل المُقترض في آلية “الشورت سيلينج” يربح في حالة تحقق توقعاته بانخفاض سعر الأوراق المالية المُقترضة، حيث يعيد شراءها، مُحققًا نسبة الربح، ويردها إلى المُقرض، على أن تُخصم تكلفة الاقتراض من الربح. أما في حالة ارتفاع سعر الورقة المالية ورغبة المقترض في إيقاف خسائره، فيقوم بإعادة شراءها، متكبدًا خسارة، ويردها إلى المُقرض، ويُضاف إليها تكلفة الاقتراض.
وفي الحالتين يحصل المُقرض على عائد نتيجة إقراض أوراقه المالية يقارب العائد الخالي من المخاطر، بالإضافة إلى العائد المطلوب نظير الإقراض، والمزايا الأخرى نتيجة ملكيته للأسهم.
“الرقابة المالية” تصدر التقرير السنوي لأداء صناديق التأمين الخاصة عن عام 2025 – الثلاثاء 20 أكتوبر 2026
- ارتفاع أصول الصناديق إلى 238.2 مليار جنيه.. والاستثمارات تسجل 210.9 مليار جنيه بنمو 25.5%
- إجمالي الاشتراكات 23.4 مليار جنيه بزيادة 25.1% عن 2024.. وعدد المستفيدين يصل إلى 4.2 مليون عضو
أصدرت الهيئة العامة للرقابة المالية، برئاسة الدكتور إسلام عزام، التقرير السنوي لأداء صناديق التأمين الخاصة عن عام 2025، متضمنًا أبرز المؤشرات المالية والتشغيلية للصناديق، والتغيرات التي شهدتها الصناعة خلال العام، وتطورات الاشتراكات والأصول والاستثمارات والمزايا التأمينية المسددة للأعضاء.
يكشف التقرير الدور المهم الذي تلعبه صناديق التأمين الخاصة في تعزيز الحماية الاجتماعية، وتوفير مزايا مالية للعاملين وأعضائها عند التقاعد أو انتهاء العضوية وفقًا للقواعد المنظمة لكل صندوق، إلى جانب دورها في مراكمة المدخرات وتوجيهها إلى قنوات استثمارية متنوعة، بما يدعم النشاط الاقتصادي ويسهم في تعميق سوق رأس المال والقطاع المالي.
وأوضح التقرير أن عدد صناديق التأمين الخاصة السارية بلغ 665 صندوقًا بنهاية عام 2025، مقابل 671 صندوقًا في نهاية عام 2024، فيما بلغ عدد الصناديق تحت التصفية 86 صندوقًا، ليصل إجمالي عدد الصناديق السارية وتحت التصفية معًا إلى 751 صندوقًا.
كما بلغ عدد أعضاء الصناديق بنهاية العام نحو 4.21 مليون عضو، مما يعكس أهمية هذه الآلية لقاعدة واسعة من المواطنين المستفيدين بالادخار والحماية التأمينية التي توفرها الصناديق.
وعلى صعيد المؤشرات المالية؛ ارتفع إجمالي أصول صناديق التأمين الخاصة إلى 238.2 مليار جنيه بنهاية عام 2025، مقابل 195.7 مليار جنيه في نهاية عام 2024، بمعدل نمو بلغ 21.7%.
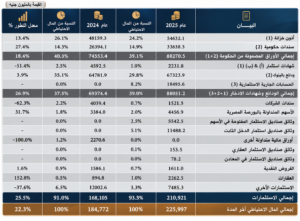
كما نمت قيمة المال الاحتياطي إلى نحو 226 مليار جنيه، مقابل 184.7 مليار جنيه في العام السابق، بنسبة نمو 22.3%، مما يعكس تعزيز القاعدة المالية للصناديق وقدرتها على الوفاء بالتزاماتها تجاه الأعضاء وفقًا لأحكام كل صندوق.
أما إجمالي الاستثمارات فقد سجل 210.9 مليار جنيه بنهاية عام 2025، مقابل 168.1 مليار جنيه بنهاية عام 2024، بمعدل نمو بلغ 25.5%، فيما ارتفع صافي عائد الاستثمارات إلى 40.6 مليار جنيه، مقارنة بنحو 31.4 مليار جنيه خلال العام السابق، بنسبة نمو بلغت 28.9%، وهو ما يعكس تطور الموارد الاستثمارية للصناديق وأهمية إدارتها بكفاءة لتحقيق عوائد تدعم الوفاء بالتزاماتها المستقبلية، وذلك على ضوء قرارات الهيئة العامة للرقابة المالية المحفزة على التوظيف الاستثماري الرشيد لمدخرات الصناديق، حمايةً لاستقرارها المالي، وتحقيقًا لمصالح المشتركين ولتعميق استفادتهم منها.
وفيما يتعلق بالاشتراكات، ارتفع إجمالي الاشتراكات -متضمنةً مساهمات الجهات- إلى 23.4 مليار جنيه خلال عام 2025، مقابل 18.6 مليار جنيه في عام 2024، بمعدل نمو بلغ 25.1%.
وفي المقابل، ارتفعت قيمة المزايا التأمينية التي سددتها الصناديق إلى 20 مليار جنيه خلال عام 2025، مقابل 17.9 مليار جنيه في العام السابق، بمعدل نمو بلغ 11.7%، بما يعكس الدور المباشر للصناديق في توفير مستحقات مالية لأعضائها عند تحقق الحالات التأمينية المقررة.
وتصدرت القيمة المقابلة لمزايا بلوغ سن التقاعد بنود المزايا التأمينية المسددة، بنحو 13.45 مليار جنيه، تلاها المعاش الدوري بقيمة 2.81 مليار جنيه، ثم المزايا المرتبطة بوفاة العضو بقيمة 1.22 مليار جنيه.
وعلى مستوى توزيع الاستثمارات، أظهرت بيانات التقرير توجهًا ملحوظًا نحو الأدوات المالية ذات الصلة بالقطاع المصرفي والدين الحكومي؛ إذ بلغت قيمة الأوراق المضمونة من الحكومة نحو 88.27 مليار جنيه.
كما بلغت قيمة الودائع وشهادات الادخار والحسابات الاستثمارية الواردة بالتقرير نحو 88.05 مليار جنيه، فيما سجلت الاستثمارات في وثائق صناديق استثمار الدخل الثابت 11.49 مليار جنيه، وبلغت قيمة الأسهم المتداولة بالبورصة المصرية 4.46 مليار جنيه، إلى جانب 7.49 مليار جنيه من الاستثمارات الأخرى.
وقال الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، إن هذه المؤشرات تؤكد الأهمية الاقتصادية المتنامية لصناديق التأمين الخاصة باعتبارها إحدى قنوات تجميع المدخرات طويلة الأجل وتوظيفها، فضلًا عن دورها في دعم الاستقرار المالي للأعضاء وأسرهم،، وتوفير موارد تمويلية تستثمر في أدوات الدين والقطاع المصرفي وسوق رأس المال.
وشدد رئيس الهيئة على أهمية استمرار تعزيز آليات الرقابة على الصناديق، وتطوير إدارتها وتعزيز الحوكمة وكفاءة الاستثمار وفقًا لقانون التأمين الموحد رقم (155) لسنة 2024 والقرارات التنظيمية الصادرة عن الهيئة، بما يكفل تحقيق التوازن بين تنمية أموال الأعضاء والقدرة على الوفاء بالمزايا التأمينية المستحقة.
ويأتي إصدار التقرير في إطار حرص الهيئة على إتاحة البيانات والمؤشرات المتعلقة بالأنشطة المالية غير المصرفية، وتعزيز الشفافية ورفع مستوى الوعي بأدائها، بما يدعم تقييم تطورات الأسواق ويساعد على تنميتها، ويعظّم إسهامها في الاقتصاد الوطني.
د. إسلام عزام رئيس هيئة الرقابة المالية يعزّي أسر ضحايا حادث طريق أسيوط الغربي ويوجه بسرعة صرف التعويضات – الثلاثاء 20 أكتوبر 2026
يتقدم الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية بالعزاء إلى أسر الضحايا في الحادث المروري الأليم الذي وقع اليوم في نطاق محافظة الفيوم بتصادم حافلة ركاب وسيارة نقل ثقيل، مما أسفر -في حصيلة أولية- عن مصرع 13 وإصابة أكثر من 34 شخصًا، سائلًا الله عز وجل أن يتغمد المتوفين بواسع رحمته، وأن يُلهم ذويهم الصبر والسلوان، وأن يمنّ بالشفاء العاجل للمصابين في الحادث.
وفي إطار متابعته لتداعيات الحادث وجّه الدكتور إسلام عزام المجمعة المصرية للتأمين الإلزامي على المركبات، بسرعة اتخاذ الإجراءات اللازمة لصرف التعويضات المستحقة لأسر الضحايا والمصابين وفق قانون التأمين الموحد رقم (155) لسنة 2024.
كما وجّه بالتواصل الفوري مع أسر المتوفين والمصابين، والتيسير عليهم، والعمل على سرعة صرف التعويضات المقررة، والتي تبلغ 100 ألف جنيه عن كل حالة وفاة، بينما يتم تحديد قيمة تعويض الإصابة وفقًا لنسبة العجز التي يقرها القومسيون الطبي، طبقًا لأحكام قانون التأمين الموحد، وفي إطار حدود التغطيات التأمينية المقررة، فور استلام مستندات الحادث واستيفائها، مع سرعة الانتهاء من تسوية التعويضات للمستحقين، وثبوت سريان وثيقة التأمين الإلزامي.
وفي استجابة سريعة لتوجيهات رئيس الهيئة، أكد المدير التنفيذي للمجمعة المصرية للتأمين الإلزامي على المركبات أن ممثلي المجمعة سيقومون بالتواصل مع أسر الضحايا، لاستيفاء المستندات المطلوبة تمهيدًا لبدء صرف التعويضات في أسرع وقت ممكن.
“الشورت سيلينج”.. “الرقابة المالية” برئاسة د. إسلام عزام تصدر النموذج الاسترشادي لعقود شركات السمسرة مع العملاء المُقترضين للأوراق المالية – الأربعاء 21 أكتوبر 2026
د. إسلام عزام، رئيس الهيئة العامة للرقابة المالية:
- إطار واضح للعلاقة التعاقدية تيسيرًا على الشركات والعملاء.. وتعزيزًا لشفافية الإجراءات
- تحديد التزامات وحقوق الطرفين وضوابط إدارة الضمانات وإغلاق المراكز المفتوحة
- الحوار المجتمعي مستمر مع أطراف السوق لاستكمال الجوانب التنظيمية.. بالتوازي مع التجارب الحية لنظام الإقراض المركزي
أصدر الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، قرارًا بالنموذج الاسترشادي للعقود بين شركات السمسرة والعملاء المُقترضين، في خطوة جديدة تمهيدًا للإطلاق الرسمي المرتقب لآلية “الشورت سيلينج” (اقتراض الأوراق المالية بغرض البيع / بيع الأوراق المالية المقترضة) على ضوء الإطار التنظيمي الجديد الصادر مؤخرًا بقرار مجلس إدارة الهيئة رقم (155) لسنة 2026.
يستهدف القرار وضع إطار تعاقدي واضح يحكم العلاقة بين العميل المُقترض، الراغب في اقتراض أوراق مالية بغرض البيع والمتاحة بنظام الإقراض المركزي لدى شركة الإيداع والقيد المركزي (مصر للمقاصة) وشركة السمسرة المُرخص لها بمزاولة العمليات، وتباشرها لصالح العميل المُقترض.
حيث تقوم آلية “الشورت سيلينج” على وجود “عميل مُقرض” يرغب في إقراض أسهم مملوكة له، و”عميل مُقترض” يرغب في اقتراض أسهم للتعامل عليها بالبيع ثم الشراء في وقت لاحق وإعادتها للمُقرض إذا كان يتوقع انخفاض سعرها، وبذلك يتحقق الربح بالفارق بين سعر البيع والشراء، بناء على توقعات المستثمر لتغيرات السوق وسعر الورقة المالية، وذلك بموجب اتفاق بينه وبين إحدى شركات السمسرة المرخص لها بمزاولة هذه العمليات.
وجاء إصدار النموذج الاسترشادي للعقد بقرار رئيس الهيئة رقم (3350) لسنة 2026 بعد التشاور مع أطراف السوق، للاستفادة من خبرات الشركات العاملة في النشاط وتحديد متطلبات التطبيق العملي، مما يعكس النهج الثابت لدى الهيئة بإقامة حوار مجتمعي بنّاء، يساعد على تطوير ضوابط قابلة للتنفيذ وتحقق التوازن بين تيسير ممارسة الآلية وإدارة مخاطرها وحماية حقوق المتعاملين.
يحدد النموذج الاسترشادي للعقد التزامات وحقوق كل من شركة السمسرة والعميل المُقترض، والأدوار الإجرائية لكل منهما، وتنظيم المصروفات والعمولات وعوائد استثمار هامش الضمانات وطريقة توزيعها، مما يدعم كفاءة التطبيق العملي للآلية، ويعزز قدرة المتعاملين على فهم الآلية والمخاطر المرتبطة بها، ومتابعة ضمانة الهامش، واتخاذ الإجراءات اللازمة لإغلاق المراكز عند تحقق الحالات المحددة تعاقديًا أو رقابيًا.
ويضع نموذج العقد ضوابط لإدارة المخاطر المرتبطة بالعملية وعلى رأسها الضمانات المقدمة من العميل المُقترض، حيث يلتزم بتقديم هامش الضمان وفق النسب المُحددة في ملحق العقد قبل تنفيذ عملية الاقتراض، وبحد أدنى النسب الواردة في قرار الهيئة، فيما تلتزم شركة السمسرة بإيداع الضمان النقدي في حساب مستقل مخصص لعمليات الاقتراض بغرض البيع.
وبهدف الحد من المخاطر المرتبطة بالعملية وضمان حقوق المتعاملين؛ ينص نموذج العقد على إلزام شركة السمسرة بإعادة تقييم الأوراق المالية المقترضة وفقًا لسعر الإقفال اللحظي خلال جلسة التداول، ومتابعة نسبة إجمالي الضمان إلى قيمة الأوراق المالية المقترضة وفق النسب المحددة في ملحق العقد، وبحد أدنى النسب الواردة بالقرار.
كما ينظم التعامل مع حالات عدم رد الأوراق المالية المقترضة في الموعد المحدد، إذ تلتزم شركة السمسرة بشراء الأوراق المالية اللازمة للرد، مع مراعاة مواعيد التسوية ذات الصلة، وكذلك حالات إغلاق المراكز، ومنها خروج الورقة المالية من قائمة الأوراق المسموح بالتعامل عليها بالآلية، وصدور قرارات أو موافقات رقابية تتعلق بالاستحواذ أو الاندماج أو عروض الشراء أو الانقسام أو التصفية أو غيرها من العمليات التي تحددها الهيئة.
كما يجب على الشركة تسليم العميل دليلًا تفصيليًا يوضّح مفهوم اقتراض الأوراق المالية بغرض البيع، والأحكام الأساسية والإجراءات والمزايا والمخاطر المرتبطة به، وعليها أيضًا تحديث الدليل عند إجراء أي تعديلات بالقرارات المنظمة، على ان يُقدَّم إلى العميل مرة واحدة على الأقل سنويًا وعند كل تحديث.
وينص العقد على أن يكون استثمار هامش الضمان النقدي في الأدوات التي تحددها الهيئة طوال مدة الإقراض، مع التزام شركة السمسرة بإخطار العميل بأوجه الاستثمار والعائد الفعلي، وإضافة العائد إلى حسابه فور تحصيله، أو وفق الشروط المتفق عليها.
وفيما يتعلق بتكلفة الاقتراض؛ يلزم النموذج الشركة إلى إدراج جميع المصروفات والعمولات والمبالغ النقدية الأخرى التي تُخصم من العميل، مع بيان أساس احتساب كل منها، مع حظر تعديل العمولات والمصروفات مستقبلًا إلا بموجب موافقة صريحة من جانب العميل.
ويكفل النموذج للعميل حق إصدار أوامر بيع وشراء الأوراق المالية المقترضة، وإغلاق مركزه المفتوح كليًا أو جزئيًا خلال مدة الاقتراض وفقًا لشروط العقد.
وقال الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، إن نموذج العقد الاسترشادي يمثل خطوة جديدة نحو إطلاق آلية “الشورت سيلينج” حيث تعكف الهيئة على استكمال الجوانب التنظيمية والإرشادات العملية لجميع أطراف الآلية، بالتوازي مع إدخال اللمسات الأخيرة على نظام الإقراض المركزي الذي أعدته وتديره شركة مصر للمقاصة، عبر التجارب الحيّة، بهدف ضمان الربط الكامل بينها وبين شركات السمسرة بصورة لحظية، وتوثيق جميع مراحل وإجراءات العمل، بإتاحة اطلاع العملاء المقترضين على جميع عروض الإقراض المتاحة من العملاء المقرضين واختيار ما يتوافق مع أهدافهم الاستثمارية، وكذلك إتاحة اطلاع العميل المُقرض على جميع عروض الإقراض الأخرى التي تم تسجيلها من خلال النظام.
وأضاف رئيس الهيئة أن النموذج الاسترشادي للعقد يهدف إلى التيسير على شركات السمسرة والعملاء المُقترضين وينظم العلاقة بينهما، ويتيح توحيد الأساس التعاقدي على ضوء الإطار التنظيمي للآلية، كما يمتد إلى تحديد المسئوليات المرتبطة بإدارة الضمانات، ومتابعة المراكز المفتوحة، والتعامل مع حالات انخفاض قيمة الضمانات أو التأخر في رد الأوراق المالية المقترضة، للحفاظ على حقوق جميع الأطراف.
وأشار إلى ضرورة تضمن العقد إقرار العميل المقترض بأنه المالك الأصلي والمستفيد الوحيد من فتح الحساب، وبمشروعية مصادر أمواله، وأن يستوفي البيانات الخاصة بذلك وفقًا لقانون مكافحة غسل الأموال رقم (80) لسنة 2002 والقرارات الرقابية الصادرة بشأن مكافحة غسل الأموال وتمويل الإرهاب في الأنشطة المالية غير المصرفية.
وأوضح الدكتور إسلام عزام أن شركات السمسرة المرخص لها بمزاولة العمليات ملتزمة بالحفاظ على سرية البيانات وخصوصية المعلومات والمستندات الخاصة بالعملاء وعدم إفشاء المعلومات عنهم أو عن تعاملاتهم إلى الغير بدون موافقة كتابية مسبقة وفي حدود تلك الموافقة، إلّا في الحالات الخاصة بإخطار الهيئة ببيانات أو معلومات معينة أو بموجب أمر قضائي وفقًا للتشريعات ذات الصلة.
جديرٌ بالذكر أن العميل المُقترض في آلية “الشورت سيلينج” يربح في حالة تحقق توقعاته بانخفاض سعر الأوراق المالية المُقترضة، حيث يعيد شراءها، مُحققًا نسبة الربح، ويردها إلى المُقرض، على أن تُخصم تكلفة الاقتراض من الربح. أما في حالة ارتفاع سعر الورقة المالية ورغبة المقترض في إيقاف خسائره، فيقوم بإعادة شراءها، متكبدًا خسارة، ويردها إلى المُقرض، ويُضاف إليها تكلفة الاقتراض.
وفي الحالتين يحصل المُقرض على عائد نتيجة إقراض أوراقه المالية يقارب العائد الخالي من المخاطر، بالإضافة إلى العائد المطلوب نظير الإقراض، والمزايا الأخرى نتيجة ملكيته للأسهم.